Bamboo Insuranceの米国IPO申請が示す気候リスク保険市場の転換点
ニュースの概要

ReutersとBloombergの報道によると、投資会社CVC傘下のBamboo Insurance Servicesが、米国で新規株式公開の申請書を提出しました。上場先はニューヨーク証券取引所で、予定ティッカーはBMBです。同社は米国の住宅保険分野で事業を展開しており、山火事やハリケーンなどによって保険金支払いの見通しが難しくなる中で、投資家の評価を受ける段階に入ります。なお、社名にBambooを含みますが、竹資源や竹製品の企業ではありません。今回のニュースの核心は、気候変動で揺れる住宅保険市場から、資本市場へ新たな成長企業が進もうとしている点にあります。
引用元: Bamboo Insurance Servicesが米国IPOを申請(Reuters)
分析・見解
社名は竹でも、投資テーマは住宅保険の気候リスク
Bamboo Insurance Servicesという社名から竹関連企業を想像しやすいものの、今回のIPO申請は米国の住宅保険事業に関するものです。記事を竹産業の成長ニュースとして扱うと、読者に誤解を与えます。むしろ重要なのは、山火事、強風、洪水などで損害の振れ幅が大きくなった住宅保険会社が、株式市場から成長資金を調達しようとしている点です。
住宅保険は、契約を増やせば単純に利益が増える業種ではありません。保険料収入が積み上がる一方、大規模災害が一度起きれば、過去数年分の利益が短期間で消える可能性があります。投資家は売上高だけでなく、地域別の契約集中度、保険金支払いの実績、再保険への依存度まで見なければなりません。
気候リスクが保険料と引受地域を同時に変えている
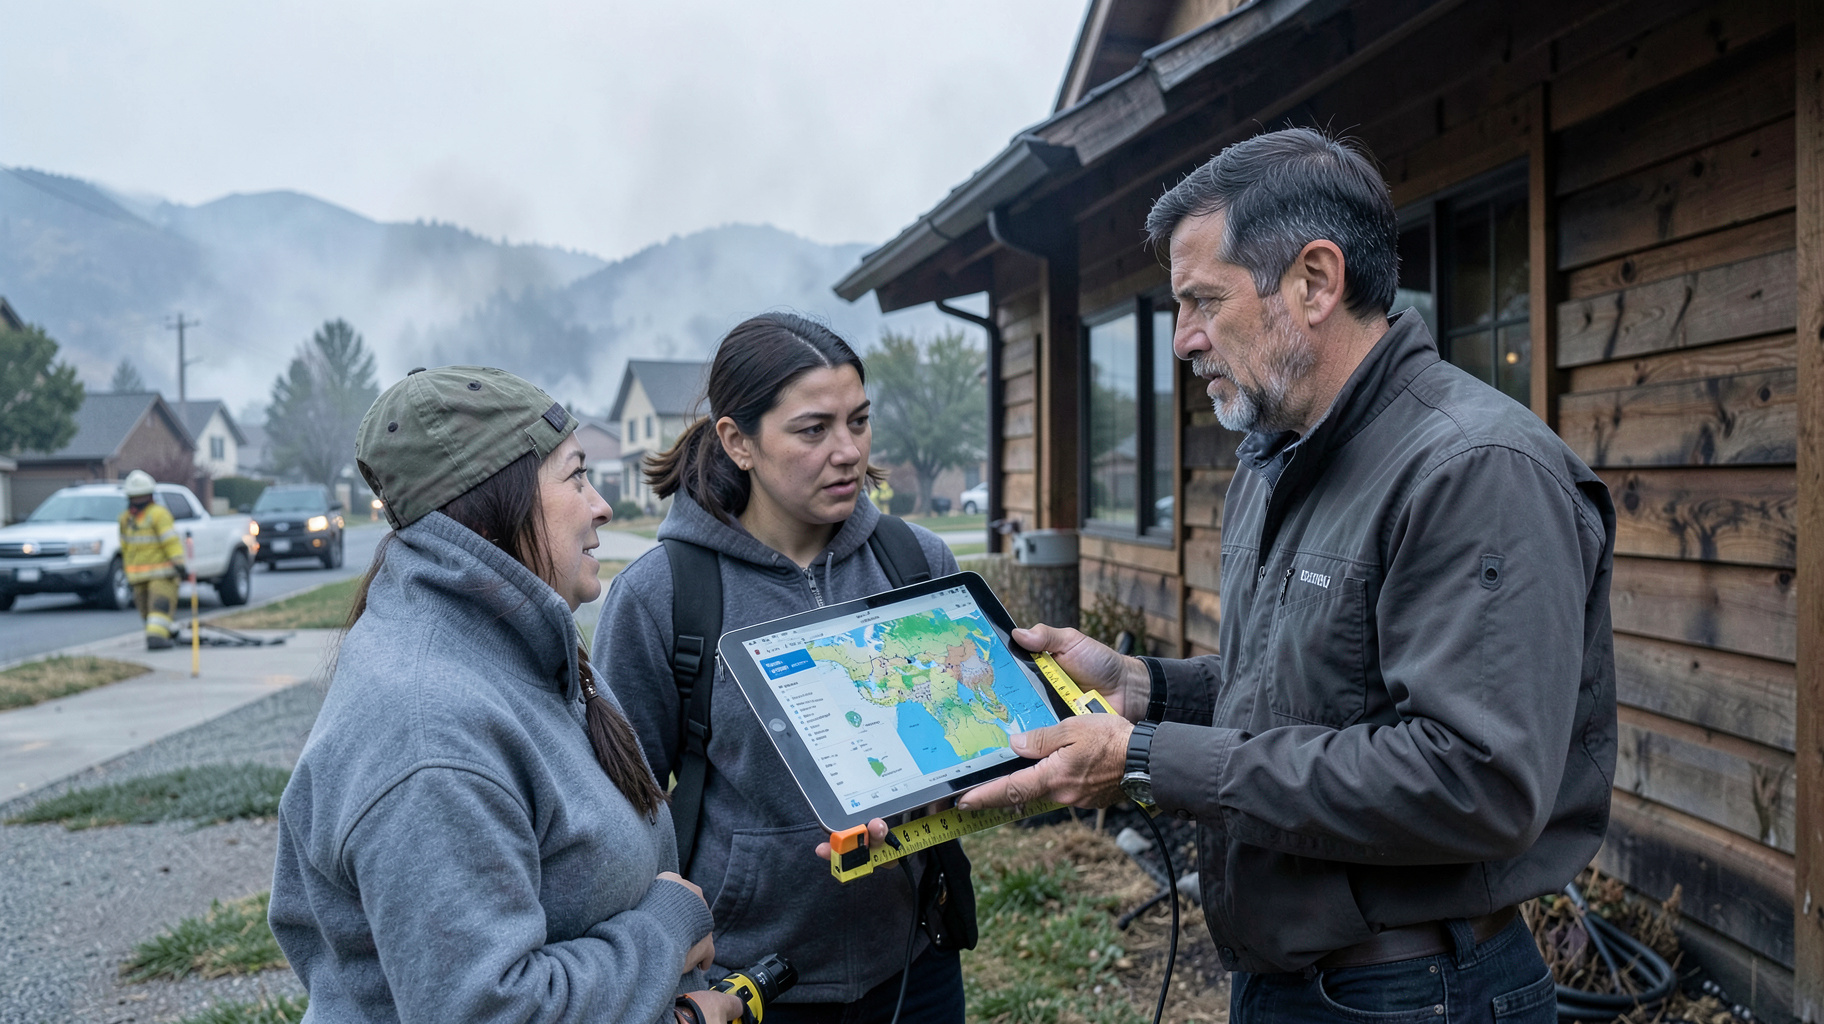
米国では、カリフォルニア州の山火事やフロリダ州の大型ハリケーンを背景に、保険会社が保険料を引き上げたり、新規契約を抑えたりする動きが続いています。これは単なる値上げの問題ではありません。危険な地域で住宅を所有する人が、保険を確保できないという社会的な問題に広がっています。
この環境では、どの住宅を引き受けるかを細かく見極める力が競争力になります。衛星画像、過去の火災履歴、屋根の材質、周辺の植生、建物の築年数などを組み合わせれば、住所単位で危険度を推定できます。ただし、予測精度が高くても災害そのものを防げるわけではありません。モデルの誤差と、想定を超える災害への備えが経営の分かれ目です。
IPOで問われるのは成長率より災害後も残る収益力
未上場企業の資金調達では、契約件数や市場の大きさが前面に出やすい一方、上場企業にはより厳しい説明責任が生じます。Bamboo Insurance Servicesの上場申請が進めば、投資家は保険料収入の伸びだけでなく、損害率、経費率、保険料から経費と保険金を差し引いた採算、さらに再保険料の上昇に耐えられるかを確認するでしょう。
ここで独自の視点になるのは、気候リスク保険会社の価値が「災害を当てる力」だけで決まらないことです。災害発生後に査定を早く進め、顧客への支払いを滞らせず、修理業者や行政との連携を保てるかも重要です。事故処理の速さは顧客満足度だけでなく、訴訟費用や事務費用の抑制にもつながります。データ分析と現場対応を一体で運用できる会社ほど、長期的な評価を得やすくなります。
CVCの出口戦略と保険市場の再編が重なる局面
CVCの傘下企業がIPOを申請したことは、保険分野の成長資金と投資会社の出口戦略が重なった動きとも読めます。非上場の保険会社は、株式市場よりも柔軟に投資を進められる反面、大規模災害や再保険市場の変化で資本が圧迫されることがあります。上場によって得た資金は、契約地域の拡大、保険金査定の仕組み、危険度を測るデータ基盤、資本の厚みの強化に振り向けられる可能性があります。
ただし、IPO後に契約を急拡大すればよいわけではありません。気候リスクが高い地域で市場占有率を追うと、売上の成長と災害損失が同時に膨らみます。今後の焦点は、BMBがどの州で、どの住宅を、どの条件で引き受けるのかです。社名の話題性より、地域分散と資本管理を両立できるかが企業価値を左右します。
ビジネスへの影響
保険会社は契約件数より地域別の損失集中を管理する
保険会社や代理店がこの動きから得る教訓は、販売量を増やす前に契約の偏りを点検することです。同じ州や沿岸部に契約が集中していれば、平時の保険料収入が好調でも、一度の災害で資本が大きく毀損します。経営会議では、契約件数、保険料、過去の保険金支払いを市町村や危険区域ごとに分け、複数の災害が同じ年度に起きた場合の資金繰りまで確認する必要があります。
衛星画像や建物情報を導入する場合も、システム導入自体を目的にしてはいけません。屋根の状態を確認して保険料や契約条件を見直すのか、事故受付を早めるのか、再保険の購入量を調整するのか。使い道を先に決め、予測結果と実際の損害を毎年比較する仕組みを整えることが重要です。
住宅関連企業は保険条件を販売と資産評価に組み込む
住宅販売会社、金融機関、管理会社にとっても、保険は契約後の付随サービスではなく、販売可能性や資産価値を左右する条件になっています。購入希望者が住宅ローンを利用できても、十分な保険を確保できなければ取引は止まります。開発地域を選ぶ際は、災害履歴だけでなく、複数の保険会社が継続して引き受けているか、将来の保険料上昇を顧客が負担できるかを調べるべきです。
竹関連企業にとっては、今回のニュースを無理に自社事業へ結び付けない姿勢も大切です。一方で、竹を使った建材や住宅部材を扱う企業は、耐火性、耐水性、保守費用などを保険会社に説明できれば、差別化の材料になります。素材の環境価値だけでなく、災害時の損失をどれだけ抑えられるかを数値で示すことが、住宅市場での採用と保険条件の改善につながる可能性があります。
投資家はIPO資料で三つの数字を優先して読む
投資家や取引先は、IPO資料で第一に損害率、第二に経費率、第三に再保険と資本の構成を確認するとよいでしょう。損害率が低くても、販売や査定に多額の費用がかかれば利益は残りません。また再保険で大規模損害を抑えていても、その費用が急騰すれば契約拡大の採算が崩れます。BMBの評価は、気候リスクを理由にした成長期待ではなく、災害の多い市場で安定した収益を作れるかで決まります。